ショッピングモールの通路に面した明るい店舗。「保険の無料相談」の看板が目に入る。家計の見直しも無料と書いてある。気軽な気持ちで椅子に座ったはずが、2時間後には新しい保険の申込書を前にしていた。そんな経験を持つ人は少なくない。
相談は確かに無料だった。だが帰宅してから首をかしげる。なぜあの店は、相談料を取らずに成り立っているのか。誰が何のために、あの明るい店舗と笑顔の担当者を支えているのか。答えはお金の流れを追えば見えてくる。
家に帰って、渡された提案書を眺める。保障の内容は立派だ。月々の保険料も、今より少し安くなる。悪い話には見えない。だが頭の片隅に引っかかりが残る。あの担当者は、なぜあの商品をあれほど勧めたのか。その引っかかりの正体を追うのが、この記事の役目になる。
無料の相談窓口で一番高い買い物をしていないか
保険は人生で住宅の次に高い買い物だと言われる。毎月の保険料は小さく見える。だが何十年も払い続ければ、総額は数百万円の単位になる。その大きな契約の入口に、無料相談の窓口がある。
本記事では無料相談の裏側を解き明かす。相談料0円でも店が潰れない理由。提案される商品が偏りやすい構造。乗り換えを勧められる場面で起きていること。そして無料相談を道具として使いこなす聞き方までを追う。
無料相談そのものを否定する話ではない。仕組みを知った上で使えば、心強い味方にもなる。知らずに使えば、売る側の都合のいい客になる。その分かれ目を引く記事にしたい。
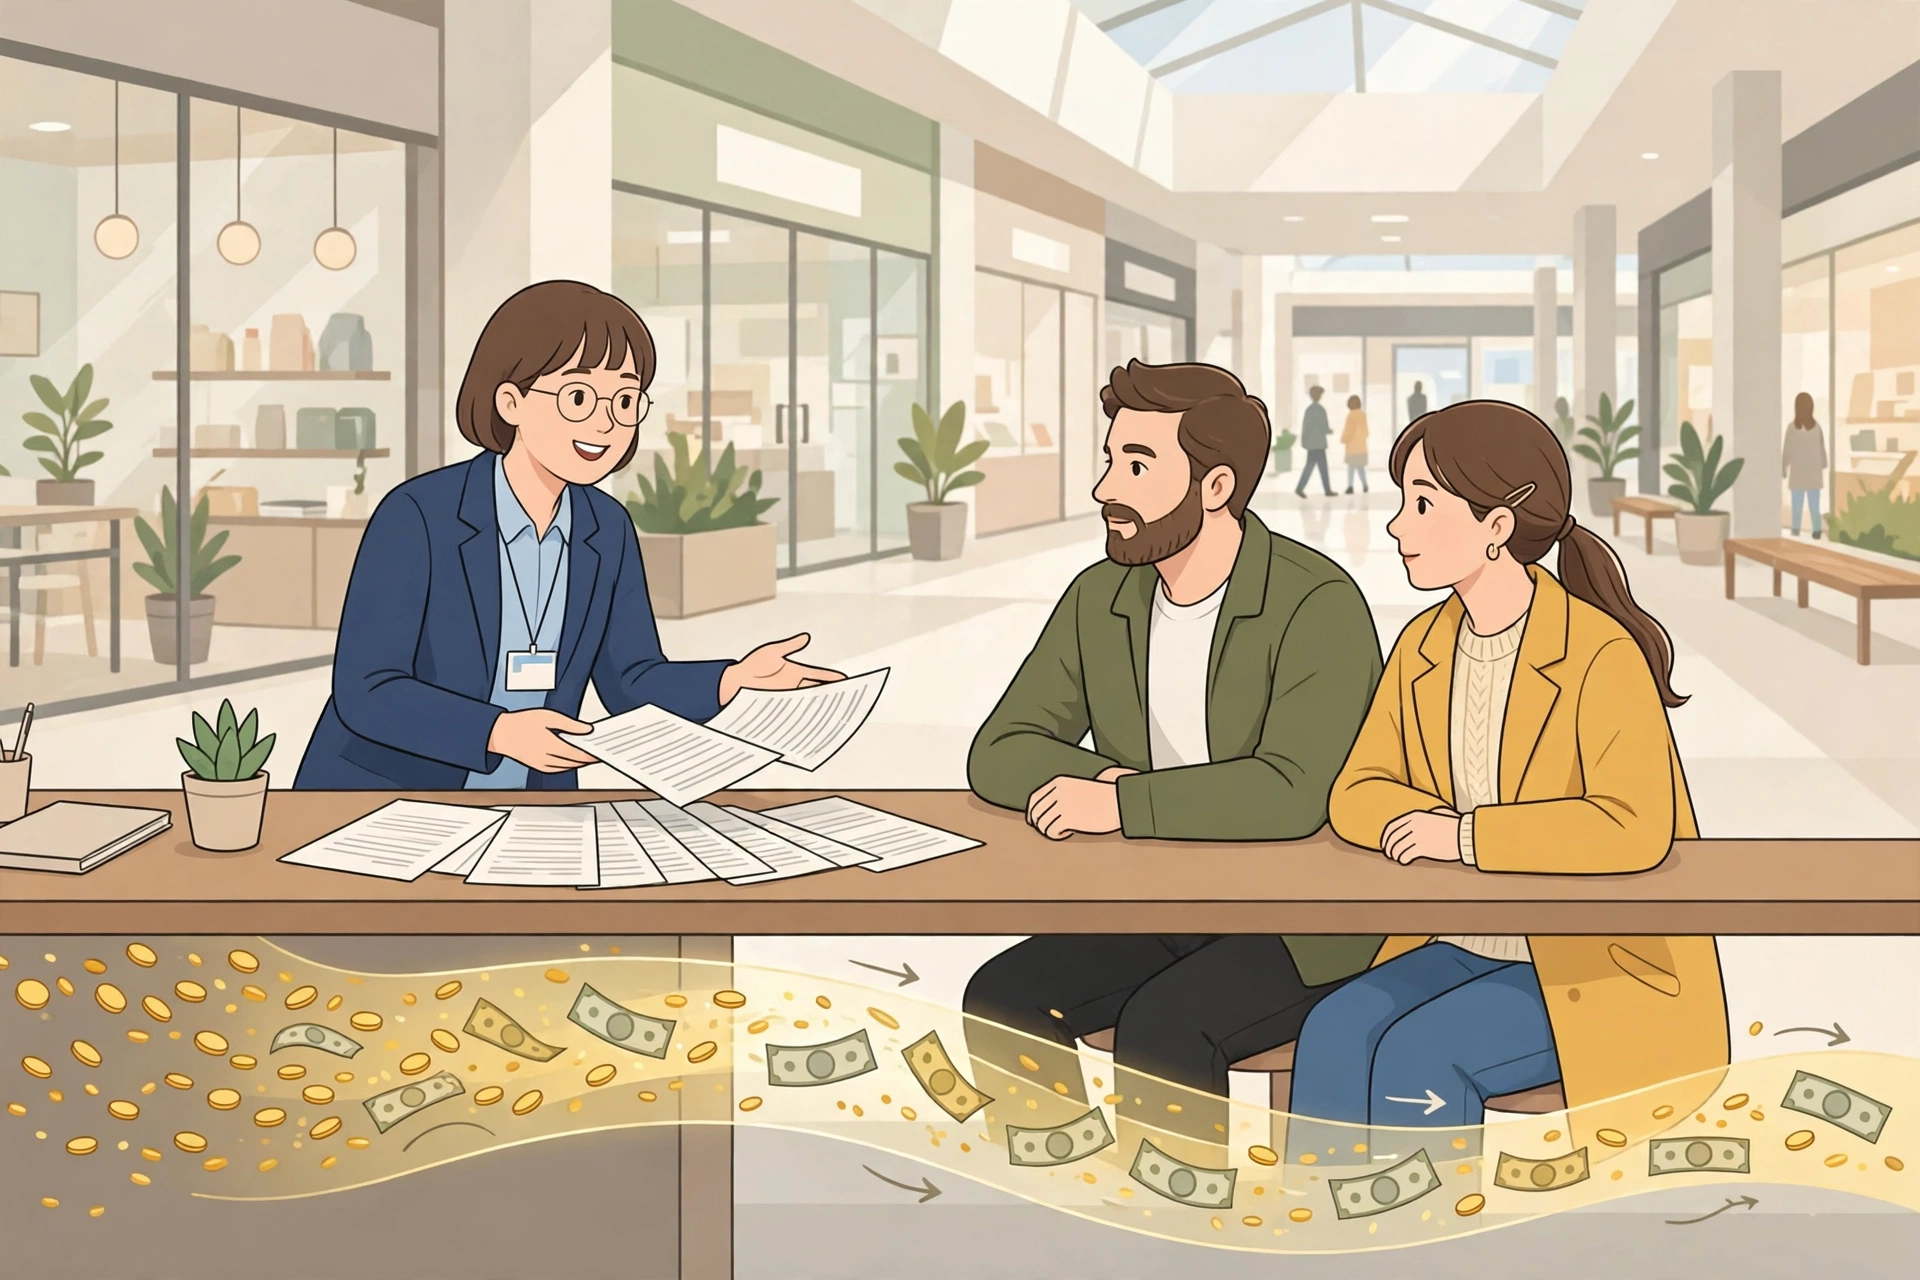
「タダで相談できるのは、相談の先でお金が動くからだ。」
相談料0円でも店が潰れない理由
保険代理店の主な収入は、相談料ではない。契約が成立した時に、保険会社から代理店へ支払われる代理店手数料だ。保険ショップも、訪問型のプランナーも、この手数料で運営されている。相談だけなら何時間でも無料にできる理由がここにある。
同じ保険商品であれば、代理店を通して契約しても、保険会社に直接申し込んでも、保険料は原則として変わらない。手数料は保険料の中から保険会社が支払う形になっている。保険料は、保険金の支払いに充てる部分と、会社の運営に使う部分に分かれる。手数料は運営に使う部分から出ている。
つまり相談者は、相談料を直接払っていない。だが販売にかかるコストそのものは、保険料全体の中に最初から含まれている。無料とは、コストが消えた状態ではない。払う場所が見えない状態のことだ。
お金の流れを表にすると単純だ。あなたが払うのは保険料だけに見える。だがその保険料の一部が、巡り巡って相談窓口の運営費になっている。
相談は何度でも無料と掲げる店も多い。それでも成り立つのは、契約1件から入る手数料が大きいからだ。相談に来た人の多くが契約しなくても、決まった少数の契約で窓口の運営費はまかなえる。無料の範囲の広さ自体が、手数料の大きさを映している。
手数料には、契約した年に多く支払われる部分と、契約が続く間に支払われる部分があるとされる。最初の年に偏った形は、契約を取ることへの動機を強める。逆に、契約後の付き合いの手厚さは、その後の手数料の形に左右される。お金の出方を見れば、窓口がどの瞬間を一番大事にするかも見えてくる。
| お金の流れ | 内容 |
|---|---|
| あなた → 保険会社 | 毎月の保険料を支払う |
| 保険会社 → 代理店 | 契約が成立すると手数料を支払う |
| あなた → 代理店 | 相談料は0円。だが手数料の原資は保険料に含まれている |
「払っていないのではない。保険料の中に最初から入っている。」
勧める商品が偏る構造的な理由
手数料の水準は、保険会社や商品ごとに異なる。ここに構造の急所がある。代理店にとって、契約が決まらなければ収入はゼロだ。決まったとしても、どの商品を選ぶかで入る金額は変わる。相談員の善意とは別に、提案は手数料の高い側へ引っ張られる力を常に受けている。
金融庁もこの偏りを問題視してきた。手数料の高さで商品を選ぶような売り方を抑えるため、ルールは繰り返し強められてきた。規制側が何度も手を入れてきた事実自体が、構造に歪みがあることの証拠になる。
複雑な商品ほど、この力は見えにくくなる。貯蓄と保障が混ざった商品や、外貨で運用する商品は、比較の物差しを持ちにくい。比べられない商品の中では、説明する側の言葉がそのまま判断材料になる。分かりにくさ自体が、売る側の味方になる場面がある。
相談員個人を疑う話ではない。誠実な担当者も大勢いる。問題は、誠実さに頼らなければ中立が保てない座席の設計だ。座席の向きを知らずに座ると、提案の偏りに気づく材料を持てない。
現場の評価のされ方も無関係ではない。販売の現場では、契約の件数や金額が担当者の評価に結びつくのが普通だ。評価の物差しが契約に置かれれば、提案は契約の取りやすい側、金額の大きい側へ寄っていく。個人の性格ではなく、評価の設計が提案の癖を作る。窓口の笑顔の奥にある物差しまで想像できれば、提案の受け取り方は変わる。
「中立な助言と販売の提案は、似ていても別物だ。」
NEWALL WORK、初の書籍化!
『優しい言葉で、
人は壊される』
絶対に関わってはいけない人間と搾取の仕組み、生き残るための作法
ブログ未公開の書き下ろしを収録。ここでしか読めない実体験と新章を加えた完全版
ALL WORK編集部 著 / Amazon Kindle にて発売中
無料相談の窓口が増え続ける理由
街を歩けば、保険ショップの看板が目に入る。駅前にも、郊外の商業施設にもある。訪問型やオンライン型の相談サービスも増えた。窓口が増え続けるのは、それだけ契約の入口として効率がいいからだ。入口が増えるほど、保険会社の商品が売れる機会も増える。
窓口の増加は、相談する側の利便性でもある。だが同時に、販売の網が細かくなっているということでもある。病気や老後への漠然とした不安を抱えた人が、買い物のついでに椅子へ座る。その動線の設計まで含めて、無料相談は販売の仕組みとして完成している。
窓口が多いこと自体は悪ではない。問題は、窓口の全てが同じ手数料の構造の上に立っている点だ。どこで相談しても、提案を引っ張る力の向きは同じになる。比べる相手が同じ構造の中にいる以上、窓口を変えるだけでは偏りは消えない。
「窓口が増えても、提案を引っ張る力の向きは変わらない。」
乗り換えを勧められた時に起きていること
無料相談でよくある提案が、今の保険を解約して新しい保険に入り直す「見直し」だ。保障内容が時代に合っていない。保険料が下がる。理由はもっともらしく並ぶ。だが見直しの裏側では、もう一つの事実が動いている。新規の契約が成立すれば、新しい手数料が生まれる。
乗り換えには目に見えない代償も伴う。長く続けた契約を解約すれば、解約返戻金は払った保険料を下回る時期がある。新しい契約は年齢が上がった分だけ保険料の計算も変わる。健康状態の告知によっては、前の条件で入れ直せない場合もある。
相談のたびに乗り換えを繰り返すと、そのたびにコストが発生する。見直し自体は悪ではない。本当に保障が合っていないなら変えるべきだ。だが「誰の収入が増える見直しなのか」という視点を添えるだけで、提案の見え方は変わる。
前の契約を解約する前に、新しい契約が成立する順番も確認したい。保障の空白期間を作らないためだ。売る側の手続きの都合と、買う側の安全は、必ずしも同じ順番を向いていない。
新しい契約では、保障が始まる条件や告知の扱いが前の契約と変わる場合もある。入り直した直後にこそ保障の空白や条件の違いが表面化しやすい。見直しの提案を受けた時は、今の契約を手放す前に、新しい契約の条件が完全に固まっているかを確認したい。順番を間違えると、安くするはずの見直しで保障そのものを細らせる。
「見直しの回数だけ、手数料は新しく生まれる。」
法律の歯止めとその限界
売る側の都合だけが通らないよう、法律の歯止めも用意されている。2016年5月に施行された改正保険業法では、保険代理店に顧客の意向を把握する義務と、加入の判断に必要な情報を提供する義務が課された。複数の商品を比較して特定の商品を勧める場合は、勧める理由を説明することも求められている。
これは相談する側にとって強い武器になる。「なぜこの商品なのか」と聞く権利が、制度に裏付けられているからだ。理由の説明が曖昧なら、その場で契約を急ぐ必要はない。金融庁はその後も監督の指針を見直し、手数料の偏りへの目を強め続けている。
ただし限界もある。理由は、求められれば用意できる。制度が守るのは手続きの最低限であって、提案があなたにとって最適である保証ではない。歯止めは悪質な売り方を止める。だが構造そのものを中立に変える力までは持っていない。
だから最後の判断材料は、制度ではなく自分の質問になる。制度は質問する権利を与えてくれる。その権利を使うかどうかは、椅子に座った側に残されている。
勧誘の方針を定めて公表することも、金融商品を扱う事業者には求められている。窓口の勧誘方針や業務運営の方針は、多くの代理店が公開している。椅子に座る前に目を通しておけば、その窓口が何を大事にして売っているのかの輪郭はつかめる。制度の側が用意した材料は、使う側が手に取って初めて意味を持つ。
金融庁は「顧客本位の業務運営」という考え方を掲げ、保険会社や販売会社に対応を求めてきた。方針を公表し、成果の指標を示す取り組みだ。制度と業界の自主的な動きの両方から、販売の偏りを正そうとする流れは続いている。だが制度が整う速度と、店頭の提案が変わる速度は同じではない。その間も契約は日々生まれている。
「ルールは悪意を止めても、構造までは変えられない。」
無料相談を道具として使う聞き方
無料相談は、使い方しだいで道具になる。入口で意識したいのは、この場が助言の場であると同時に販売の場でもあるという事実だ。その前提で聞けば、同じ説明でも受け取り方が変わる。
聞くべき問いは決まっている。「なぜこの商品なのか」「他の候補と比べて何が違うのか」「解約すると何を失うのか」。この3つに具体的に答えられる提案は、少なくとも検証に耐える形をしている。答えが感覚的な言葉ばかりなら、持ち帰って考える合図だ。
その場で決めない約束も自分に課したい。提案書と数字を持ち帰り、一晩置く。別の窓口で同じ条件を出してもらえば、提案の偏りも見えてくる。比べる材料が増えるほど、売る側の都合は薄まる。
相談が無料であることに引け目を感じる必要はない。あなたの契約が成立すれば、窓口には正当な手数料が入る。対等な取引の相手として、遠慮なく質問する。それが無料相談の正しい使い方だ。
有料の相談という選択肢もある。時間単位で料金を払う独立した相談先なら、収入は商品の販売と切り離されている。助言そのものに対価を払う形だ。無料相談と有料相談を並べて見ると、「無料」の意味が逆に浮かび上がる。どちらが中立に近いかは、お金の出どころで判断できる。
提案の数字は、家計の数字と並べて初めて意味を持つ。今の収入と支出、貯蓄の残高、家族の年齢。その横に提案書を置けば、保障の過不足は自分の物差しで測れる。窓口の物差しだけで測るから、売る側の都合に引っ張られる。自分の物差しを持ち込むことが、対等な相談への一番の近道だ。
相談の内容を記録しておくことも勧めたい。勧められた商品名と、理由として聞いた言葉を、家で書き出す。書くという作業は、熱の冷める時間を作る。翌日に読み返せば、勢いで頷いた部分と、心から納得した部分が分かれて見える。記録は、売る側の説明と自分の判断を切り分ける道具になる。
「無料の場ほど、質問で対価を払うつもりで臨む。」
まとめ タダの看板の裏側を知る
保険の無料相談は、契約が成立した時に保険会社から代理店へ支払われる手数料で成り立っている。相談料は0円でも、販売のコストは保険料の中に含まれている。無料とは、誰かが代わりに払っている状態の名前だ。
手数料が商品ごとに異なる以上、提案には構造的な偏りが生まれる。乗り換えの提案では、新しい手数料と解約の代償が同時に動く。法律は理由の説明を求めて歯止めをかけているが、最適な提案までは保証しない。
だからこそ、無料相談は知って使う道具になる。なぜこの商品かと聞く。持ち帰る。比べる。その一手間が、売る側の都合と自分の判断を分ける線になる。
無料という言葉は、警戒を解く力を持つ。その力を知った上で窓口へ行けば、相談は売られる場から、使う場に変わる。お金の流れを知ることは、相手を疑う技術ではない。自分の財布の出口を、自分で管理する技術だ。
「無料とは、誰かが代わりに払っているという意味だ。」
真面目に生きている人が、損をしない世界を。
【今のあなたが次に読むべき記事】
著者:ALL WORK編集室
著者【ALL WORK編集室】
-
「真面目に生きている人が、損をしない世界を。」
キャリアの荒波と、ネット社会の裏表を見てきたメディア運営者。かつては「お人好し」で搾取され続け、心身を削った経験を持つ。その絶望から立ち直る過程で、世の中の「成功法則」の多くが、弱者をカモにするための綺麗事であると確信。
本メディア「ALL WORK」では、巷のキラキラした副業論や精神論を排し、実体験に基づいた「冷酷なまでに正しい生存戦略」を考察・発信中。
ALL WORK編集部の著書『優しい言葉で、人は壊される』がAmazon Kindleで発売中。絶対に関わってはいけない人間と搾取の仕組み、生き残るための作法を、ブログ未公開の書き下ろしと実体験でまとめた一冊。価格は980円、Kindle Unlimitedでも読める。
Amazonで『優しい言葉で、人は壊される』を見る
- 2026年11月22日稼ぐ力を鍛えるオンラインサロンで夢を買う人々|稼げるのはいつも売る側だった
- 2026年11月22日強い自分を創る正義の快感|叩けば叩くほど気持ちよくなる脳
- 2026年11月22日損をしない相続で家族が壊れるのは金のせいではない|30年分の「認められなかった」が噴き出す場所
- 2026年11月22日世の中のウラガスライティングという静かな支配|「気のせいだ」と言われ続けた人の末路