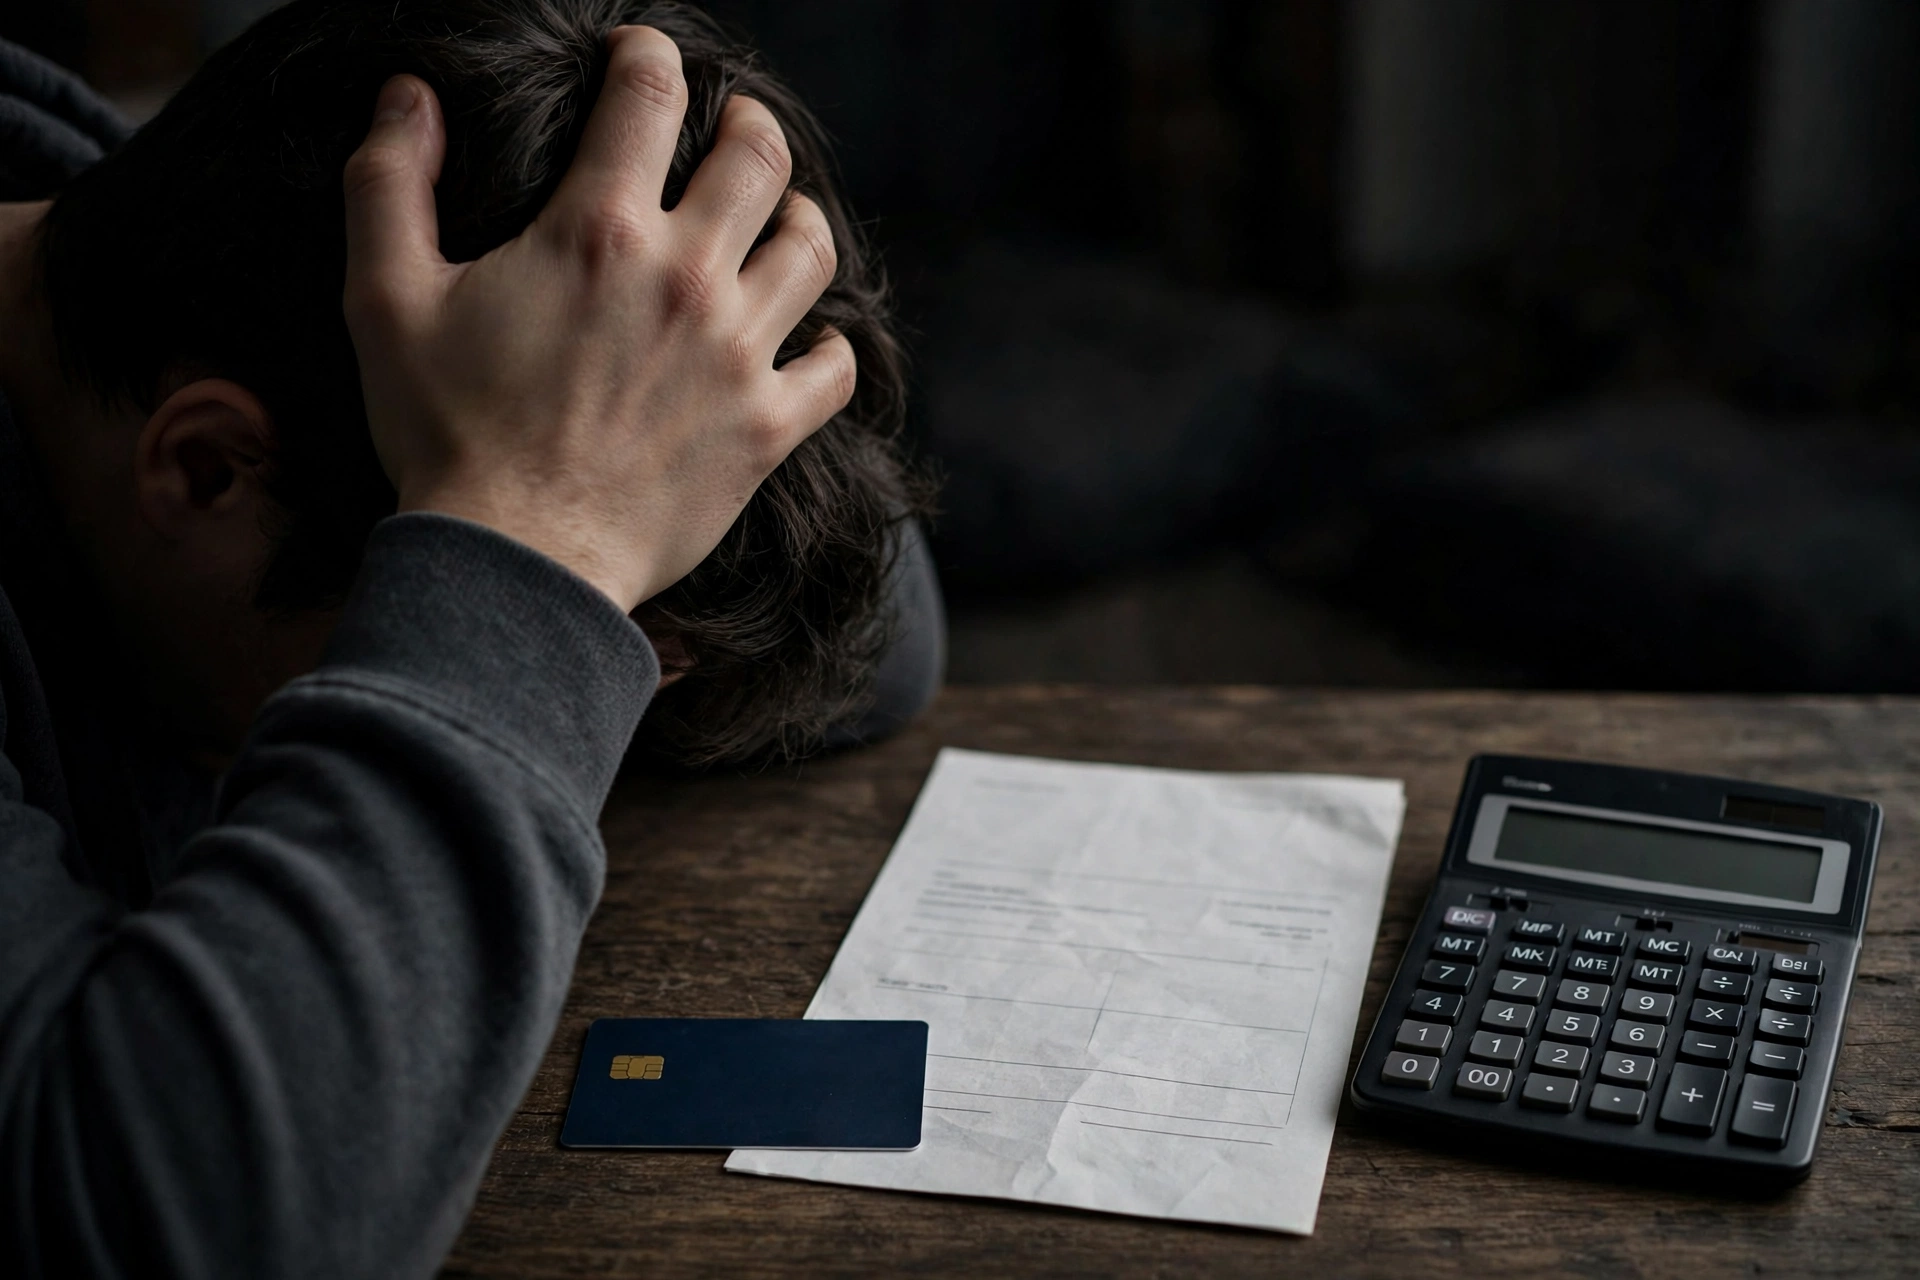
給料日の夜にスマホで利用明細を開く。先月も払った。今月も引き落としは終わっている。なのに残高の数字は先月とほぼ同じだ。減った気がしないどころか買い物を足した覚えもないのに終わりが見えない。画面を閉じて布団に入っても数字だけが頭に残る。
真面目に払い続けている人ほどこの違和感にぶつかる。滞納はしていない。約束どおり毎月払っている。それでも終わらない。疑うべきは自分の意志ではない。疑うべきは支払いの設計そのものだ。リボ払いは払う人の努力ではなく仕組みの側に終わらなさの理由を隠している。
リボ払いが終わらないのは気のせいではない 設計の問題だ
リボ払いは利用残高に応じて毎月の支払額が決まる仕組みだ。買い物のたびに分割の回数を決める必要がない。支払額も読みやすい。その手軽さの裏側で返済の終わりは遠ざかる構造になっている。
本記事ではリボ払いが終わらない理由を内訳から解き明かす。手数料が先に充当される順番の問題。定額払いが返済期間を延ばす問題。月々の安さに目が慣れる心理の問題。そして終わらせるために今日から変えられる動きまでを追う。
読み終えた時に残るのは恐怖ではない。自分の明細をどう読めばいいかという具体的な物差しだ。仕組みは知った者から順に味方になる。知らない者の財布からだけ静かに手数料が抜けていく。その境界線を引く記事にしたい。
明細を開いた夜に起きていること
残高が減らない感覚は錯覚ではない。明細の内訳を見ると理由は数字で並んでいる。引き落とされた金額のうち元本に充てられた分は思ったより小さい。残りの多くは手数料に消えている。
買い物をした直後の数か月は特に顕著だ。残高が大きい時期ほど手数料の割合は大きくなる。毎月同じ額を払っても元本の減り方は月ごとに違う。序盤は手数料を払うために働いているような状態が続く。
怖いのは本人が気づきにくい点だ。引き落とし自体は滞りなく進む。延滞の連絡も来ない。順調に払っている感覚だけが積み上がる。ところが残高の減りは鈍い。感覚と数字のずれこそリボ払いの正体だ。
家計簿をつけている人でも見落としは起きる。家計簿に残るのは引き落としの合計額だけだ。内訳まで転記する人はほとんどいない。管理しているつもりの人ほど合計額の正常さに安心する。安心の根拠が合計額しかない状態は無防備と変わらない。
この感覚を放置すると判断を誤る。「払えているから大丈夫だ」という安心が次の買い物を許す。残高はさらに増える。返済期間はさらに延びる。違和感を覚えた夜こそ明細と向き合う最後の好機になる。
「感覚と数字のずれこそ、リボ払いの正体だ。」
手数料が先に消えていく支払いの内訳
支払額の内訳には順番がある。毎月の支払いは手数料へ先に充当される。残った分だけが元本の返済に回る。ここが多くの人が見落とす急所だ。
単純な計算で見ると構造ははっきりする。残高30万円で手数料率が年15%なら1か月の手数料は単純計算で約3750円になる。毎月の支払額が1万円なら元本に届くのは約6250円だけだ。払った額と減った額は一致しない。
残高が大きいほどこの差は広がる。残高が減るにつれて手数料も少しずつ小さくなる。だが序盤の減りの遅さが全体の期間を引き延ばす。雪だるまが転がり始めるまでの助走が異様に長いのだ。
逆の見方をすると希望も見える。残高が減り始める後半は手数料の割合が下がる。元本への充当分は月を追うごとに増えていく。問題はその後半にたどり着くまでの序盤が長いことだ。序盤を短くする工夫こそ返済全体の勝負どころになる。
明細で確認すべきは合計額ではない。元本への充当額と手数料の額を分けて見ることだ。その2つの数字の比率が今の返済の実態を語る。合計だけ見ている限り実態は永遠に見えてこない。
| 毎月1万円の支払いの行き先 | 金額(残高30万円・年15%・単純計算) |
|---|---|
| 手数料に消える分 | 約3,750円 |
| 元本に届く分 | 約6,250円 |
「見るべきは合計額ではない。元本への充当額と、手数料の額だ。」
年15%前後という数字の重さ
リボ払いの手数料率は多くのカードで年15%前後が多いとされる。普段の買い物では意識しない数字だ。だが残高にかかり続ける性質を持つ点で預金の利率とは意味がまるで違う。
15%という数字は残高が残る限り毎年かかり続ける重さを持つ。10万円の買い物は10万円では終わらない。返済が長引くほど支払総額は商品の値札から離れていく。値札は購入時点の価格にすぎない。
分割払いとの違いもここにある。分割は回数が決まれば終わりが見える。リボ払いは終わりの位置が残高しだいで動く。終わりが動く借り方では計画の立てようがない。見通しのなさ自体がコストなのだ。
買い物の割引と比べてみると重さは際立つ。数%の割引を求めて店を回る人は多い。同じ人が年15%前後の手数料には無頓着でいる。得する側の数字には敏感で払う側の数字には鈍い。人の注意力の偏りがそのまま設計の利益になっている。
手数料率を自分のカードで確認したことがある人は多くない。規約の小さな文字の中にある数字だ。だがその数字こそ返済全体を支配している。知らないまま払い続けることが一番高い買い物になる。
確認は5分で終わる。カード会社の案内や会員ページに料率は載っている。自分の数字を知るだけで買い物の見え方は変わる。値札の横に将来の手数料まで含めた本当の価格を思い浮かべられるようになるからだ。
「知らないまま払い続けることが、一番高い買い物になる。」
NEWALL WORK、初の書籍化!
『優しい言葉で、
人は壊される』
絶対に関わってはいけない人間と搾取の仕組み、生き残るための作法
ブログ未公開の書き下ろしを収録。ここでしか読めない実体験と新章を加えた完全版
ALL WORK編集部 著 / Amazon Kindle にて発売中
定額という言葉の裏側
定額リボは月々の支払額が一定に保たれる方式だ。家計の見通しは立てやすい。出費が読める安心感は本物だ。問題はその安心感と引き換えに差し出すものにある。
支払額が一定のまま利用残高が増えると返済期間は自動的に延びる。月々の負担は変わらない。終わる時期だけが静かに後ろへずれる。期間が延びた分だけ手数料の総額は膨らむ。負担感を変えずに総額だけを増やす構造がここにある。
買い物の瞬間に痛みがない点も見逃せない。高額な買い物でも来月の支払額はほぼ変わらない。財布の痛みと買い物の大きさが切り離される。歯止め役の痛みが消えた状態で人は判断を繰り返す。
期間が延びる怖さは実感しにくい点にもある。1か月の延長は小さく見える。だが延長は買い物のたびに積み重なる。気づけば完済の予定は当初の見込みから何年も先へ移っている。予定が移る瞬間を本人に知らせる仕組みは用意されていない。静かにずれるからこそ厄介なのだ。
定額は悪ではない。使い方の問題だ。残高が小さいうちに使い終えるなら手数料も限られる。終わりが見えない使い方をした途端に定額は期間を延ばす装置へ変わる。言葉の安心感に中身を委ねてはいけない。
「終わりが見えない使い方をした途端、定額は期間を延ばす装置へ変わる。」
月々の安さに目が慣れてしまう心理
人の脳は総額より目の前の支払額に反応する。今月の負担が小さいと得をした気分になる。将来の手数料総額は遠い話に感じる。心理学でいう現在バイアスが働く場面だ。目先の楽さが将来の重さに勝ってしまう。
支払いへの痛みの鈍さも重なる。現金で払う行為には財布が軽くなる感覚が伴う。カード払いとリボ払いはその感覚を薄める。痛みが鈍いほどブレーキは遅れる。気づいた時には残高だけが育っている。
毎月の引き落としに慣れる感覚も厄介だ。同じ額が落ち続ける日常は正常な状態に見えてくる。異常は日常の顔をして居座る。残高の確認を避けるようになれば設計側の思うつぼだ。
周囲の目も心理を後押しする。カードでスマートに払う姿は困っている姿には見えない。本人も周囲も問題の存在に気づかないまま時間だけが過ぎる。見た目の余裕と残高の現実は別物だ。誰にも相談できない状態が続けば判断はさらに鈍る。
自分は大丈夫だという思い込みも入り込む。滞納していない事実が免罪符になる。だが滞納の有無と返済の効率は別の話だ。真面目に払う人ほど設計の側の都合よく回る歯車になりやすい。真面目さが報われない構造こそ知るべき相手になる。
「真面目に払う人ほど、設計の側の都合よく回る歯車になりやすい。」
公的機関が繰り返し警告してきた理由
リボ払いをめぐっては国民生活センターが注意喚起を続けてきた。金融庁もリボ払いの仕組みと残高の減りにくさについて情報発信をしている。公的機関が同じテーマで繰り返し声を上げる背景には相談の積み重なりがある。
警告の要点は一貫している。支払額が少ないほど返済期間は長くなる。手数料の負担はその分だけ増える。仕組みを理解しないまま使うと残高は減りにくい。特別な誰かの失敗談ではない。設計を知らない全員に起こりうる話だ。
申し込みの画面では手軽さが前面に出る。月々の支払額の小ささが目立つ場所に置かれる。一方の手数料総額や完済までの期間は自分で計算しないと見えてこない。情報の置き場所にも設計の意図は表れる。
相談の現場で語られる困りごとの多くは派手な浪費ではない。生活費の不足を一時的に埋めた利用が起点になる。真面目な生活の延長で残高が膨らむ。だからこそ警告は誰にでも届く言葉で書かれている。他人事の顔をした設計は日常の中に溶け込んでいるのだ。
警告は怖がらせるためのものではない。内訳を見る習慣を持てという促しだ。公的機関の発信は無料で読める。読む手間を惜しんだ人から順に手数料を払い続ける構図になっている。
「読む手間を惜しんだ人から順に、手数料を払い続ける構図になっている。」
終わらせるために今日から変える動き
出口は地味だが確実に存在する。効くのは毎月の支払額を上げることだ。支払額を上げれば元本への充当分が増える。返済期間は短くなり手数料の総額も縮む。月々の余力を少しでも返済へ寄せる価値は大きい。
余裕がある月は残高を一括で返す選択も強い。ボーナスや臨時収入を残高へ当てる。元本を直接削れば翌月以降の手数料そのものが小さくなる。手数料は残高にかかる。元本を削る行為は将来の手数料をまとめて消す行為でもある。
明細の見方を変えることも欠かせない。リボ専用カードを使っている場合は特に利用明細で元本と手数料の内訳を確認する。毎月の充当額を目で追う。数字を追う習慣が戻れば残高の減り方は自分の手に戻ってくる。
支払額を上げる時は無理のない幅から始める。続かない増額は途中で崩れる。崩れた時に元の額へ戻すだけならまだいい。投げやりになって確認自体をやめる展開が一番痛い。小さくても続く増額が結果として期間を縮める。
内訳の確認は月に一度で足りる。引き落としの直後に元本への充当額だけを見る。前月と比べて数字がどう動いたかを追う。減り方の変化が見えれば増額の効果も実感できる。実感は継続の燃料になる。数字の手応えが返済を習慣へ変えていく。
新たな利用を止める決断も要る。返済中に新しい買い物を重ねれば期間は延び続ける。蛇口を閉めずに水を汲み出す作業に終わりはない。カードを財布から抜く。ネット通販の登録から外す。物理的に距離を置く工夫が意志の消耗を救う。
家族や身近な人に残高の存在を話しておく選択もある。隠し事は確認を避ける心理を強める。話した相手が監視役になる必要はない。自分の中で公然の事実にするだけで買い物の瞬間の踏みとどまり方は変わる。恥の感覚は使い方しだいで歯止めにもなる。
完済までの道のりを紙に書き出す方法も効く。残高と毎月の元本充当額から終わりの月を自分の手で計算する。終わりの月が見えた返済は我慢比べではなく予定になる。予定は人の行動を安定させる。設計側が隠してきた終わりの位置を取り戻す作業だ。
「終わりの月が見えた返済は、我慢比べではなく予定になる。」
まとめ 終わらせる人は明細の見方を変えた
リボ払いが終わらない理由は意志の弱さではない。手数料が先に充当され元本の減りが遅い内訳の問題だ。定額の安心感が返済期間を延ばし手数料総額を膨らませる構造の問題でもある。
年15%前後が多いとされる手数料率は残高がある限り効き続ける。現在バイアスと支払いの痛みの鈍さがその構造を後押しする。国民生活センターや金融庁が警告を続ける理由はここにある。
出口は内訳を見ることから開く。支払額を上げる。返せる時は一括で返す。新たな利用を止める。派手な裏技はない。だが設計を知った人の返済は確実に短くなる。知ることが一番安い手数料対策だ。
「疑うべきは自分の意志ではない。疑うべきは支払いの設計そのものだ。」
真面目に生きている人が、損をしない世界を。
年収が同じなのに、なぜあの人だけお金に困らないのか|無意識の習慣10選
著者:ALL WORK編集室
著者【ALL WORK編集室】
-
「真面目に生きている人が、損をしない世界を。」
キャリアの荒波と、ネット社会の裏表を見てきたメディア運営者。かつては「お人好し」で搾取され続け、心身を削った経験を持つ。その絶望から立ち直る過程で、世の中の「成功法則」の多くが、弱者をカモにするための綺麗事であると確信。
本メディア「ALL WORK」では、巷のキラキラした副業論や精神論を排し、実体験に基づいた「冷酷なまでに正しい生存戦略」を考察・発信中。
ALL WORK編集部の著書『優しい言葉で、人は壊される』がAmazon Kindleで発売中。絶対に関わってはいけない人間と搾取の仕組み、生き残るための作法を、ブログ未公開の書き下ろしと実体験でまとめた一冊。価格は980円、Kindle Unlimitedでも読める。
Amazonで『優しい言葉で、人は壊される』を見る
- 2026年11月22日稼ぐ力を鍛えるオンラインサロンで夢を買う人々|稼げるのはいつも売る側だった
- 2026年11月22日強い自分を創る正義の快感|叩けば叩くほど気持ちよくなる脳
- 2026年11月22日損をしない相続で家族が壊れるのは金のせいではない|30年分の「認められなかった」が噴き出す場所
- 2026年11月22日世の中のウラガスライティングという静かな支配|「気のせいだ」と言われ続けた人の末路